
Az ipari kereslet és a memória dinamikája képezi a régiók és termékcsoportok közötti folyamatos bővülés alapját.
2026-os év főbb tények:
- Az európai elektronikai alkatrész-disztribúció elérte a 15,0 milliárd eurót, ami 30,2%-os növekedést jelent éves szinten, a kivételesen erős harmadik negyedévben pedig 5,4 milliárd eurót realizáltak, ami 42,7%-os növekedést jelent 2025 harmadik negyedévéhez képest.
- A félvezetők továbbra is a növekedés fő motorját jelentették, az év elejétől számított 36,9%-os növekedéssel 9,5 milliárd euróra, míg a harmadik negyedév önmagában 53,3%-kal 3,5 milliárd euróra emelkedett.
- A csatlakozó és összekötő, passzív és elektromechanikus alkatrészek (IP&E) forgalma 20,3%-kal, 5,6 milliárd euróra nőtt az év elejétől számítva, amit a széleskörű ipari kereslet és a harmadik negyedévben mért erős, 26,9%-os növekedési ütem támogatott.
- Az európai elektronikai ágazat folytatja a fellendülést, egyre nagyobb lendülettel a kulcsfontosságú termékkategóriákban, bár a geopolitikai bizonytalanságok és a potenciális energiával kapcsolatos zavarok továbbra is szoros megfigyelést igénylő tényezők.
Hermann Reiter, a DMASS Europe elnöke
„Az európai elektronikai piac a gyorsított fellendülés szakaszába lépett, a növekedés 2026 folyamán erősödött, és kiterjedt mind a félvezető, mind az IP&E technológiákra” – mondta. „Különösen biztató ennek a bővülésnek a szélessége. Míg a félvezetők továbbra is piacvezetők, a csatlakozó és összekötő, passzív és elektromechanikus termékek terén is szilárd fejlődést tapasztalunk, ami az értéklánc egészében az egészségesebb keresleti alapokat tükrözi. Európa versenyelőnye továbbra is a kivételes alkalmazási szakértelem, a mérnöki kiválóság és az innováció ipari megoldásokká alakításának képessége. Bár a geopolitikai bizonytalanságok éberséget igényelnek, a jelenlegi pálya bizalmat ad nekünk abban, hogy az iparág ellenállóbb és fenntarthatóbb alapot épít a jövőbeli növekedéshez.”
(A DMASS Europe az európai DTAM-alkatrészpiac ~88%-át képviseli.)
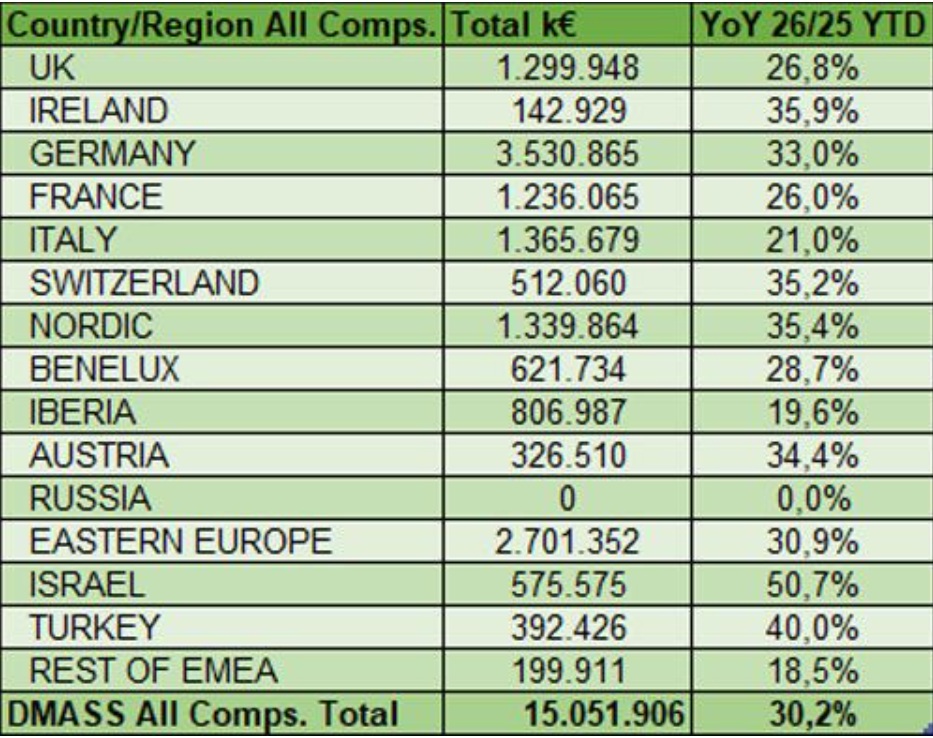
Az európai elektronikai alkatrészek piaca elérte a 15,0 milliárd eurót (+30,2% éves szinten), ami a legtöbb európai piacon széles körű fellendülést tükröz. A növekedés lendülete továbbra is Izraelben a legerősebb (+50,7%), ahol a repülőgépiparba, a védelembe, a mesterséges intelligenciába és a fejlett technológiai alkalmazásokba történő folyamatos beruházások kivételes keresletet jelentettek. Írország (+35,9%), amely valószínűleg a globális felhő-, szerver- és adatközponti tevékenységek koncentrációjából profitál a memóriatermékek meredek fellendülése közepette, szintén a legerősebb teljesítmények között maradt. A piac feletti stabil növekedést további északi országokban (+35,4%), Svájcban (+35,2%), Ausztriában (+34,4%) és Németországban (+33,0%) regisztrálták, ami aláhúzza Európa kulcsfontosságú ipari és technológia vezérelt gazdaságainak fellendülését.
Dél-Európában némileg mérsékeltebb volt a növekedés, bár Franciaország (+26,0%), Olaszország (+21,0%) és az Ibériai-félsziget (+19,6%) továbbra is egészséges növekedést produkált. Az Egyesült Királyság (+26,8%), a Benelux államok (+28,7%) és Kelet-Európa (+30,9%) szintén stabil, kétszámjegyű növekedést produkált, ami rávilágít a jelenlegi fellendülés egyre szélesebb körű jellegére a régióban.
A teljes alkatrészválaszték konszolidációja régiónként (3. negyedév, év azonos időszakára vonatkozóan)
Termékek tekintetében a piac továbbra is profitál az ipari fellendülés, a digitális átalakulás, valamint az automatizálásba, az energetikai infrastruktúrába, a villamosításba és a mesterséges intelligenciához kapcsolódó technológiákba történő folyamatos beruházások kombinációjából. Míg a memória szegmens rendkívüli bővülése továbbra is fontos növekedési tényező, a félvezető és az IP&E termékkategóriák pozitív fejlődése azt jelzi, hogy a kereslet egyre diverzifikáltabbá és strukturálisan támogatottabbá válik. Ez a szélesebb körű részvétel a régiók és technológiák között arra utal, hogy az európai elektronikai piac a ciklikus fellendülésből egy fenntarthatóbb növekedési szakaszba lép át, bár a geopolitikai bizonytalanság és az energiapiaci kockázatok továbbra is fokozott figyelmet igényelnek.
Félvezetők (3. negyedév, év azonos időszakához képest)
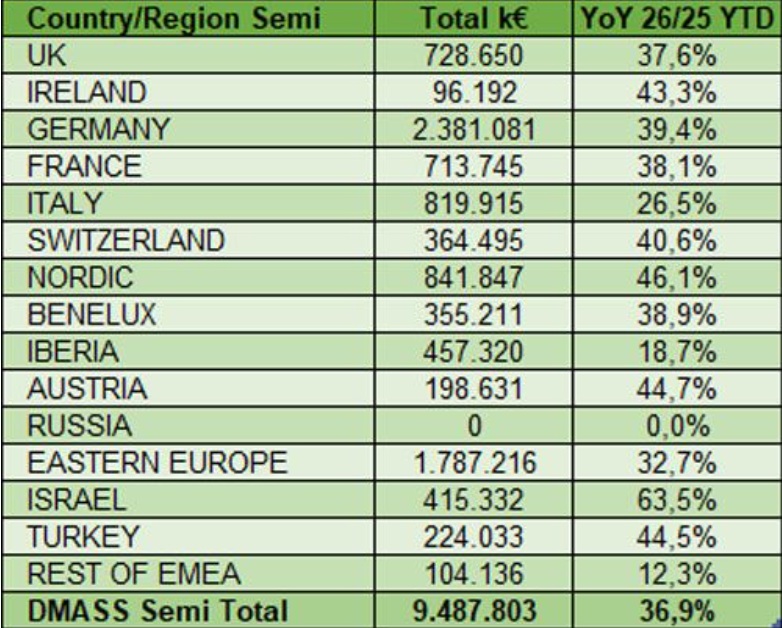
Az európai félvezető-elosztás elérte a 9,5 milliárd eurót (+36,9% éves szinten), megerősítve, hogy a félvezetők a folyamatban lévő piaci fellendülés fő mozgatórugói. A növekedés széles körben elterjedt Európában, Izrael (+63,5%) ismét az összes főbb piacot vezette, tükrözve a repülőgépipari, védelmi és fejlett számítástechnikai alkalmazások folyamatos erősödését. Erős teljesítményről számoltak be az északi országok (+46,1%), Ausztria (+44,7%), Törökország (+44,5%) és Írország (+43,3%) is, míg a legnagyobb európai piac, Németország (+39,4%) erőteljes, a piacot meghaladó növekedést mutatott. Svájc (+40,6%), a Benelux államok (+38,9%), Franciaország (+38,1%) és az Egyesült Királyság (+37,6%) tovább hangsúlyozta a fellendülés széleskörű jellegét. A dél-európai piacok mérsékeltebb ütemben bővültek, Olaszország (+26,5%) és az Ibériai-félsziget (+18,7%) pedig az európai átlag alatt maradt.
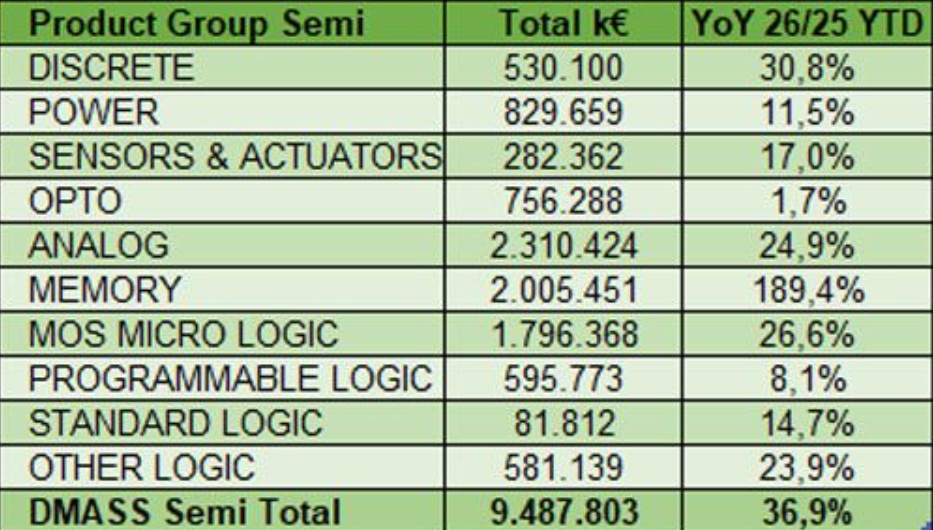
A termékoldalon továbbra is a memória (+189,4%) uralta a növekedést nagy különbséggel, amit a tartós árképzési hatások és a több alkalmazásszektorban jelentkező kereslet élénkülése támogattak. A memórián túl a félvezetőportfólió növekedése egészséges volt, élükön a Diszkrét (+30,8%), a MOS Mikro Logika (+26,6%), az Analog (+24,9%) és az Egyébb Logika (+23,9%) között, ami az ipari, autóipari és infrastruktúrához kapcsolódó alkalmazások megújulását jelzi. A Szenzorok & Aktuátorok (+17,0%), a Sztandard Logika (+14,7%) és a Tejesítmény termékek (+11,5%) is pozitívan járultak hozzá, míg a Programozható Logika (+8,1%) és az Optoelektronika (+1,7%) szerényebb növekedést mutatott, ami arra utal, hogy a készletek normalizálása még mindig folyamatban van a kiválasztott szegmensekben.
Összességében a félvezető piac továbbra is egyre szélesebb körű részvételt mutat a régiók és termékcsoportok között. Míg a memória továbbra is a növekedés domináns forrása, az alapvető ipari termékkategóriák erősödő teljesítménye egészségesebb és fenntarthatóbb fellendülésre utal az európai elektronikai értékláncban.
IP&E – Csatlakozó, passzív és elektromechanikus alkatrészek (3. negyedév, éves szinten)
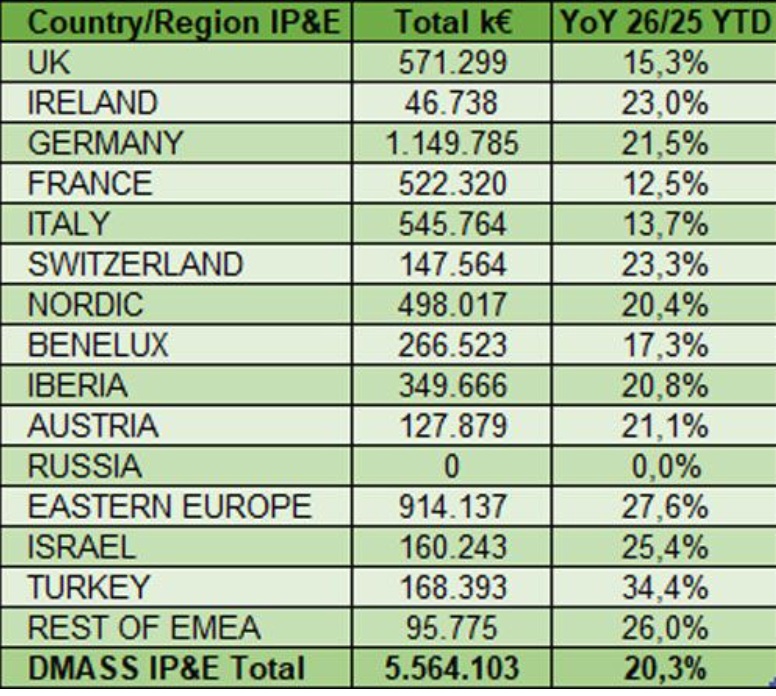
Az európai disztribúció elérte az 5,6 milliárd eurót (+20,3% éves szinten), ami megerősíti az európai ipari elektronikai szektor szilárd és széles körű fellendülését. A legerősebb növekedést Törökországból (+34,4%), Kelet-Európából (+27,6%), az EMEA többi részéről (+26,0%) és Izraelből (+25,4%) jelentették, ami az ipari infrastruktúrába, a közlekedésbe, a védelembe és az energiával kapcsolatos alkalmazásokba történő folyamatos beruházásokat tükrözi. Európa bejáratott elektronikai piacai közül Írország (+23,0%), Svájc (+23,3%), Németország (+21,5%), Ausztria (+21,1%) és az északi országok (+20,4%) mind meghaladták az európai átlagot, vagy ahhoz közel maradtak, ami a fellendülés széleskörű jellegét hangsúlyozza. A dél-európai piacok mérsékeltebb, de továbbra is egészséges ütemben bővültek, élükön az Ibériai-félszigettel (+20,8%), majd Olaszországgal (+13,7%) és Franciaországgal (+12,5%).
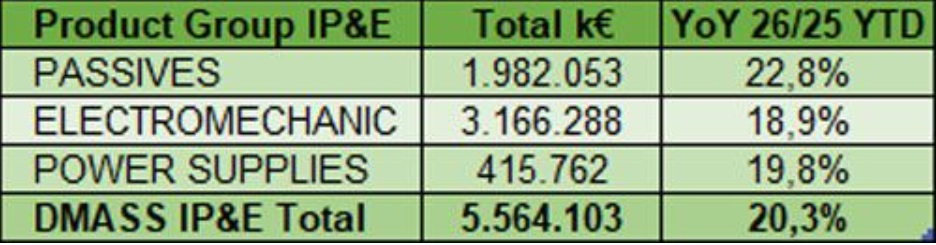
A termékoldalon a növekedés figyelemre méltóan kiegyensúlyozott volt az összes főbb IP&E kategóriában, ami rávilágít az európai ipari keresleti környezet erősödésére. A passzív elemek (+22,8%), amelyek a növekedés legnagyobb hozzájárulói, az ipari, energetikai, automatizálási és szállítási alkalmazások széles körű keresletének köszönhetően profitáltak. A tápegységek (+19,8%) hasonlóan erős növekedést mutattak, ami a villamosításba, az energiahatékonyságba, az adatközpont-infrastruktúrába és az ipari modernizációba történő folyamatos beruházásokat tükrözi. Eközben az elektromechanikus alkatrészek (+18,9%), amelyek értékükben a legnagyobb termékcsoportot képviselik, több mint 3,1 milliárd euróval, továbbra is folyamatosan bővültek, amit az automatizálás, a csatlakoztathatóság és az ipari berendezések iránti kereslet támogatott Európa-szerte.
Összességében az IP&E továbbra is az egyik legtisztább mutatója az alapvető ipari tevékenységnek. A félvezetőpiac azon részeivel ellentétben, amelyeket továbbra is az árdinamika befolyásol, az IP&E szektor széles körű, alkalmazás vezérelt fellendülést tükröz, amelyet az automatizálásba, a villamosításba, az energetikai infrastruktúrába és a digitális átalakulásba történő hosszú távú beruházások támogatnak. Ez az egészséges és kiegyensúlyozott növekedési profil megerősíti az európai elektronikai piac szélesebb körű fellendülésének fenntarthatóságába vetett bizalmat.
Hermann Reiter összegzése
„A harmadik negyedév megerősítette az egész évben megfigyelhető pozitív trendet, a piaci fellendülés kezdete óta a legerősebb negyedéves teljesítményt nyújtva, és gyakorlatilag az összes főbb termékkategóriában megerősítette a megújult lendületet.”
Az erős félvezető-kereslet, a javuló ipari tevékenység és az IP&E szektor szélesebb körű részvétele arra utal, hogy a fellendülés egyre kiegyensúlyozottabbá és fenntarthatóbbá válik. Ugyanakkor az iparágnak továbbra is figyelnie kell a geopolitikai fejleményekre, a kereskedelmi bizonytalanságokra és a potenciális energiapiaci zavarokra, amelyek befolyásolhatják az üzleti bizalmat és a befektetési döntéseket.
A prioritás most az, hogy ezt az erős piaci teljesítményt tartós versenyképességgé alakítsuk át Európa innovációs ökoszisztémájának megerősítésével, az ellátási lánc ellenálló képességének fokozásával és a fejlett digitális és mesterséges intelligencia alapú technológiák bevezetésének felgyorsításával. Ha ezek a feltételek fennmaradnak, az európai elektronikai ipar jó helyzetben van ahhoz, hogy vezető szerepet játsszon a globális technológiai növekedés következő szakaszában.”
DMASS Europe e.V.
| A DMASS
A DMASS Europe e.V. (2022 végéig DMASS Ltd.) egy európai nonprofit szervezet, az egyetlen iparági testület, amely negyedévente gyűjt részletes elektronikus alkatrészek forgalmazási piaci adatokat országonként és termékcsoportonként. A DMASS-t 1989-ben alapították, és megbízható statisztikai eszközt biztosít tagjai számára, hogy értékelhessék relatív tömegpiaci teljesítményüket. A szervezet 2023-ban 40 aktív tagból állt, és a teljes európai disztribúciós piac 80% és 85% közötti részét képviselte, régiótól függően. Az európai piaci lefedettség folyamatos növelése érdekében a DMASS szívesen fogad új tagsági jelentkezéseket forgalmazóktól és elektronikai alkatrészgyártóktól. |